[PR]
×
[PR]上記の広告は3ヶ月以上新規記事投稿のないブログに表示されています。新しい記事を書く事で広告が消えます。

[PR]上記の広告は3ヶ月以上新規記事投稿のないブログに表示されています。新しい記事を書く事で広告が消えます。
制度としての正式な名称は「高額医療費制度」ではなく「高額療養費制度」なわけですが、アンケート作成者自体が制度を正しく理解しているか不安になります。
高額療養費の負担上限額引き上げについて、9割が不安だと回答していますが、その制度変更がどういったものかをよく理解した上で回答しているのかは怪しいですね。
ただただ「引き上げ=不安」という意味で回答してないでしょうか?
負担が増えるのは不安でしかないのは当然だし、特に高額な医療費がかかった時に使うのが「高額療養費制度」ですから当たり前のことですけどね。
こちらの記事では、高額療養費制度が持つ矛盾について現役の医師が訴えています。
高額療養費の上限は、住民税非課税世帯については非常に低く抑えられていますし、今回出された引き上げ案でも引き上げ幅は大きくありません。
ただ、住民税については前年の実績で納税額が決まるため、前年に稼いでいた人が病気で今年働けなくなっているのに高い上限が適用されるとなると厳しいのは間違いない。
サラリーマンなら傷病手当金があるためいきなり収入がゼロにはなりませんが、フリーランスは危険ですね。
日本の健康保険制度としては、高所得者の負担は保険料も大きい上に高額療養費の上限も高くなっており、今回は上限引き上げ案においても高所得者の引き上げ幅が大きくなっています。
記事ではこれをアンフェアではないか、と言っていますが、そういう側面もあるけれど、社会全体の格差をならす再分配だから必要なこと、とも言えるでしょう。
低所得者は買い叩かれて搾取されやすい構造で生まれているため、所得税の累進課税などにより政府が再分配する形でずっとやってきているわけで。
もちろん高所得者が不満を持つのも理解できます。でも制度の維持のためにはしょうがないというのが結論になるかな。
高額療養費の上限については、所得額よりも資産額で分けた方がいいのかもしれませんが、資産額の把握が難しいので実現は困難でしょうね。
老後資金を使えないまま死んでいくのは良いのか悪いのか?
それをもったいないと感じる人もいれば、安心を得られるのだから良いとする人もいます。
少なくとも使わなかったからといって直接的な損をするものではない、と思っていましたが、預貯金額によっては給付金がもらえないケースがあるという事実を指摘した記事です。
介護保険施設(介護老人福祉施設、介護老人保健施設、介護医療院)やショートステイを利用する場合の食費・居住費について、住民税非課税世帯を対象として低所得補助(補足給付)の制度があります。
ただ住民税非課税世帯であればそれが受けられるのではなく、預貯金額の条件もあるので、「老後資金の貯め過ぎは損」であると。
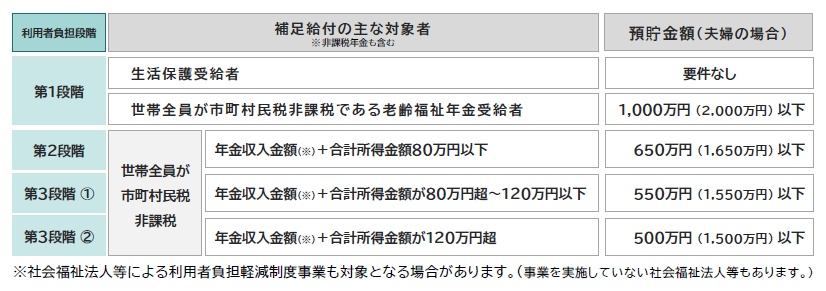
とは言え、夫婦どちらも住民税非課税のケースであれば、「預貯金2000万円以下」が条件なのでかなり高め。
単身者の場合は「預貯金1000万円以下」なので、年金は少ないが預貯金(金融資産)は潤沢にある、というFIREした人などは受けられない可能性が高いかな?
お金(給付金)の損得だけで言えば損、というのは確かにその通りですね。
健康保険制度をはじめ、所得額によって保険金額が決まったり、自己負担割合・自己負担上限が決まる制度が多いです。
年金を受給する高齢者は控除によって所得が少なくなるため、負担額は少なくなるのに保険を利用する機会が増えるというジレンマがあります。
高齢者も、若い時は高い保険料を支払ってきたのだから、と考えるとしょうがないことなのですが。
ただ、預貯金額を条件に給付を変えられるのだとすると、高額療養費制度の上限について、収入だけでなく預貯金額も条件に入れてくる可能性はありそうですね。
厚生労働省では、平成29年に「金融資産等の保有状況を考慮に入れた負担の在り方について(pdf)」を出しています。
国は高額療養費を増やしたくない考えを持っていますから、どんどん「老後資金の貯め過ぎは損」になっていく可能性は否定できません。
どうせ貯めるのなら、使い切れないくらいどーんと貯めた方がいいのかも?
老後の安心を見据えて、多くの人が注目している「新NISA」。非課税のメリットや長期運用の魅力から、制度を活用しようとする動きが広がっています。しかし、トランプショックにより、「新NISAなんてやめておけばよかった」という声が続々と聞こえてきます。
トランプショックで投資がマイナスになって老後資金の不安で一杯、という記事が出始めました。
新NISAで投資デビューをした人にとっては、開始から1年ちょっとで試練が訪れているわけで、「新NISAなんてやめておけばよかった…」と思うのもしょうがない。
でも「人生詰んだ」かと言われると、ゼロになったわけじゃないから大げさ過ぎ。59歳ならこの先には退職金も入るでしょうし。
今後しばらくマイナスの評価額を見させられるであろうことが、苦痛でしかないのは事実ですけどね。
投資デビューでリスクが高い投資先を選んだならともかく、インデックス投資中心なので大きな間違いをしたとは思えません。
一括投資で成長投資枠も使い切ったのはリスク許容量を超えていたのでしょうけど、資産の全体額がわからないのでなんとも。
ちなみに、同じサイトで「60歳からでも遅くない」として新NISA活用法を説いた記事では、「非課税枠をできるだけ早く使い切れ」とあります。
退職金などでそれなりの現金を持っていた60代が、この記事の通りに新NISAの枠を使い切ってトランプショックを食らったら、やはり「新NISAなんてやめておけばよかった…」と悔やんでいそう。
60歳前後で長期投資を始めるのは、時間的なリスクがあることはしっかり周知すべきだったはず。
定年後、仕事も全て辞めた後に暴落を食らった方が大変です。
しかし60歳になってない定年前であれば、投資の失敗で資産が減少したとしても、ライフプランの見直しで対応ができるはず。
極端に言えば「死ぬまで働け」になりますが。働けば人生詰まずに済みます。
悠々自適な老後を夢見ていたのに働き続けなければいけなくなった状況を「詰んだ」と表現しているのであれば、その気持はわからないでもありませんが…
4月8日と9日に実施した、三井物産デジタル・アセットマネジメントによる、個人投資家における投資姿勢についての緊急アンケートの結果です。
9日のトランプ関税の上乗せ分実施および直後の90日間の停止措置の前ですから、もしも今同じアンケートを取ったらまた違う結果になるかもしれません。
他の会社を含めて、また同様のアンケートがありそうですが。
株式市場の混乱について、半年以内に収まると回答した人が半数以上という結果でした。
日経平均についても年末までには急落前の水準に戻ると回答した人が約35%いるなど、やや楽観的な印象です。
アメリカ市場については「わからない」が4割以上ですが。
これも今アンケートを取ったら違う結果になりそうですね。
今後の先行きは不透明なものの、「運用総額を減らす」という弱気な回答をした人はたったの4.9%という結果に。
ただ「資産配分の見直し」と回答した人のうち、国債・社債を増やすと回答した人が28.1%でしたから、これも弱気な回答に入るかもしれません。
逆に「運用総額を増やす」という回答も、長期視点で積立投資を継続するという意味なら現状維持に近いかも。
いずれにせよ、この時点のアンケートでは弱気に捉えている人は少ないようですね。
トランプ大統領から発表がある度に乱高下している状況ですから、半年以内の収束を見込んでいる人は減ってそう。
だからこそこういったアンケートはどんどんやって欲しいです。

年収と幸福度の関係はどうなっているのか。拓殖大学教授の佐藤一磨さんは「経済学や心理学の分野でお金と幸福度の研究が進んでいる。最近の研究では、先進国でお金がないと幸せになれない傾向が強くなっていることがわかった」という――。
年収と幸福度の関係は、一定額までは年収が多いほど幸福度も高くなり、一定額以上は下がっていくとか横ばいだとかあるいはゆっくり上がり続けるとか、色んな説をみてきました。
その一定額についても、800万円だとか1000万円だとか諸説あります。
ただ一定額以上は収入を増やすために必死に働くメリットは下がることは間違いなさそう。
仕事が生きがいだとか、自分で起こした会社のためという人なら違うかもしれません。金額は人それぞれだし。
幸福度の高まりが落ちる一定額は、インフレによってアップしていくものだと思います。
さらにお金がないと幸せになれない傾向が先進国で高くなっているのは、SNSの影響だとしています。
SNSで承認欲求を得るためには、モノにしろ経験にしろ、誇示するためにはお金が必要になりますからねぇ。
「SNSのやり過ぎは不幸になる」と言われる、そのパターンの一つでしょうか。
一方、日本は「物質的な豊かさよりも心の豊かさ」の傾向がみられ、特に高齢になるほどこの傾向だと。
高齢者はSNSを使わない人が多いと考えると、やはりSNSが不幸の要因だと感じてしまいますね。
いずれ高齢者になる今の現役世代は、SNSバリバリやってきた世代だから、今とは違う結果になるかもしれません。
独身のまま高齢者になった時、他人との繋がりがSNS中心になっていたら、お金がないと不幸を感じやすくて大変かと。
そうならないように、程よいSNSとの付き合い方を身につけておくのがいいでしょうね。